

/goals).
O guito não move dinheiro entre contas: coloca rótulos sobre os saldos que já tem, mostrando quanto está alocado a cada objetivo e quanto falta.
Os objetivos lidam com poupanças e valores a atingir. Os tetos mensais de gasto estão numa página separada, em Planos, Orçamentos (
/budgets).Dois tipos de objetivo

Contínuo (fundo)
Um objetivo perpétuo, sem data de conclusão, com um valor alvo em euros. Por exemplo: manter 1.600 € alocados entre contas e certificados. Dê-lhe um nome, defina o valor, e o objetivo acompanha-o continuamente. Nunca é concluído.

Pontual (poupança)
Um objetivo com um valor alvo e, opcionalmente, uma data prevista. Por exemplo: viagem ao Japão, entrada da casa, carro novo. Fica concluído quando é atingido.
Um fundo de emergência é um objetivo contínuo. Pode ter vários objetivos para reservas e escolher um para acompanhar no Resumo da app móvel. A indicação No Resumo identifica o objetivo escolhido; mudar essa escolha não transfere dinheiro nem elimina o objetivo anterior.No Fundo de emergência, Criar fundo de emergência cria sempre um novo objetivo contínuo e escolhe-o automaticamente para o Resumo. O nome vem preenchido e pode alterá-lo. Quando há despesas mensais disponíveis, o valor alvo começa com uma sugestão baseada nos meses de cobertura. Pode ajustá-lo antes de criar.As despesas mensais são medidas nas suas contas, a partir dos movimentos dos últimos seis meses. Só precisa de indicar um valor se quiser substituir essa medição: na app móvel, em Editar fundo de emergência, o campo Despesas mensais médias. O valor que indicar passa a ser o usado; deixar o campo vazio volta à medição. Se o período não tiver movimentos de despesa, não há medição nem sugestão de valor alvo.Escolha também de onde vem o dinheiro. Se outro objetivo já usa todas as contas, o novo fundo usa contas e ativos específicos. O objetivo apresentado no Resumo não precisa de ser o objetivo automático.Na criação ou edição de um objetivo contínuo, ative Mostrar como fundo de emergência no Resumo para o escolher. Esta opção não aparece nos objetivos pontuais. Só um objetivo aparece como fundo de emergência no Resumo; os outros objetivos e as suas alocações mantêm-se. Desativar a opção no objetivo escolhido deixa o Resumo sem um fundo selecionado.O valor alvo pertence ao objetivo. Os meses de cobertura ajudam a sugerir um valor, mas não o alteram sem confirmação.
Criar um objetivo
1
Abra a página de objetivos
Na barra lateral, vá a Planos, Objetivos (
/goals).2
Clique em Adicionar
Escolha entre objetivo contínuo (fundo) ou pontual (poupança).
3
Dê um nome e um valor alvo
Indique o nome, escolha um ícone e defina o valor alvo em euros. Num objetivo pontual pode também adicionar uma data prevista.
4
Escolha como financiar o objetivo
Defina a alocação (ver abaixo) e, no caso da alocação manual, quais as contas e ativos (por exemplo, Certificados de Aforro) que alimentam o objetivo. Pode ajustar tudo depois, na página do objetivo.
Disponibilidade das contas e produtos
Pode financiar um objetivo com contas e produtos de investimento elegíveis, incluindo certificados e fundos monetários. Nem todos os investimentos são equivalentes a dinheiro disponível.- Disponível para resgate é a parcela que já pode resgatar.
- Livre para alocar desconta o que está destinado a outros objetivos e o saldo mínimo, quando aplicável.
- Ainda bloqueado não conta para a cobertura atual. Pode escolher esse produto para financiar o objetivo quando ficar disponível; cada parcela mostra a sua data de desbloqueio.
Alocação: automática ou manual
Os objetivos de acumulação (contínuos e pontuais) medem o progresso a partir dos seus saldos em dinheiro e equivalentes: contas bancárias e produtos líquidos (certificados de aforro e do tesouro, fundos monetários). Num objetivo contínuo, a escolha entre alocação automática e manual está no interruptor Usar todo o dinheiro disponível, dentro de Gerir contas. Ao passar da alocação automática para contas e ativos específicos, guarde a alteração do modo e abra Gerir contas para escolher as fontes.- Automática — usar todas as contas (só fundos)
- Manual
O objetivo conta todo o dinheiro líquido que não está prometido a outros objetivos, sem precisar de escolher contas — tirando as contas que tenha excluído dos objetivos (ver Contas que financiam objetivos, mais abaixo). Responde à pergunta “o dinheiro que já tenho chega?”. É a opção típica para um fundo de emergência.Só pode existir um objetivo contínuo automático por utilizador, para o mesmo dinheiro não ser contado duas vezes.
Alocação: acompanhar o saldo, com máximo opcional
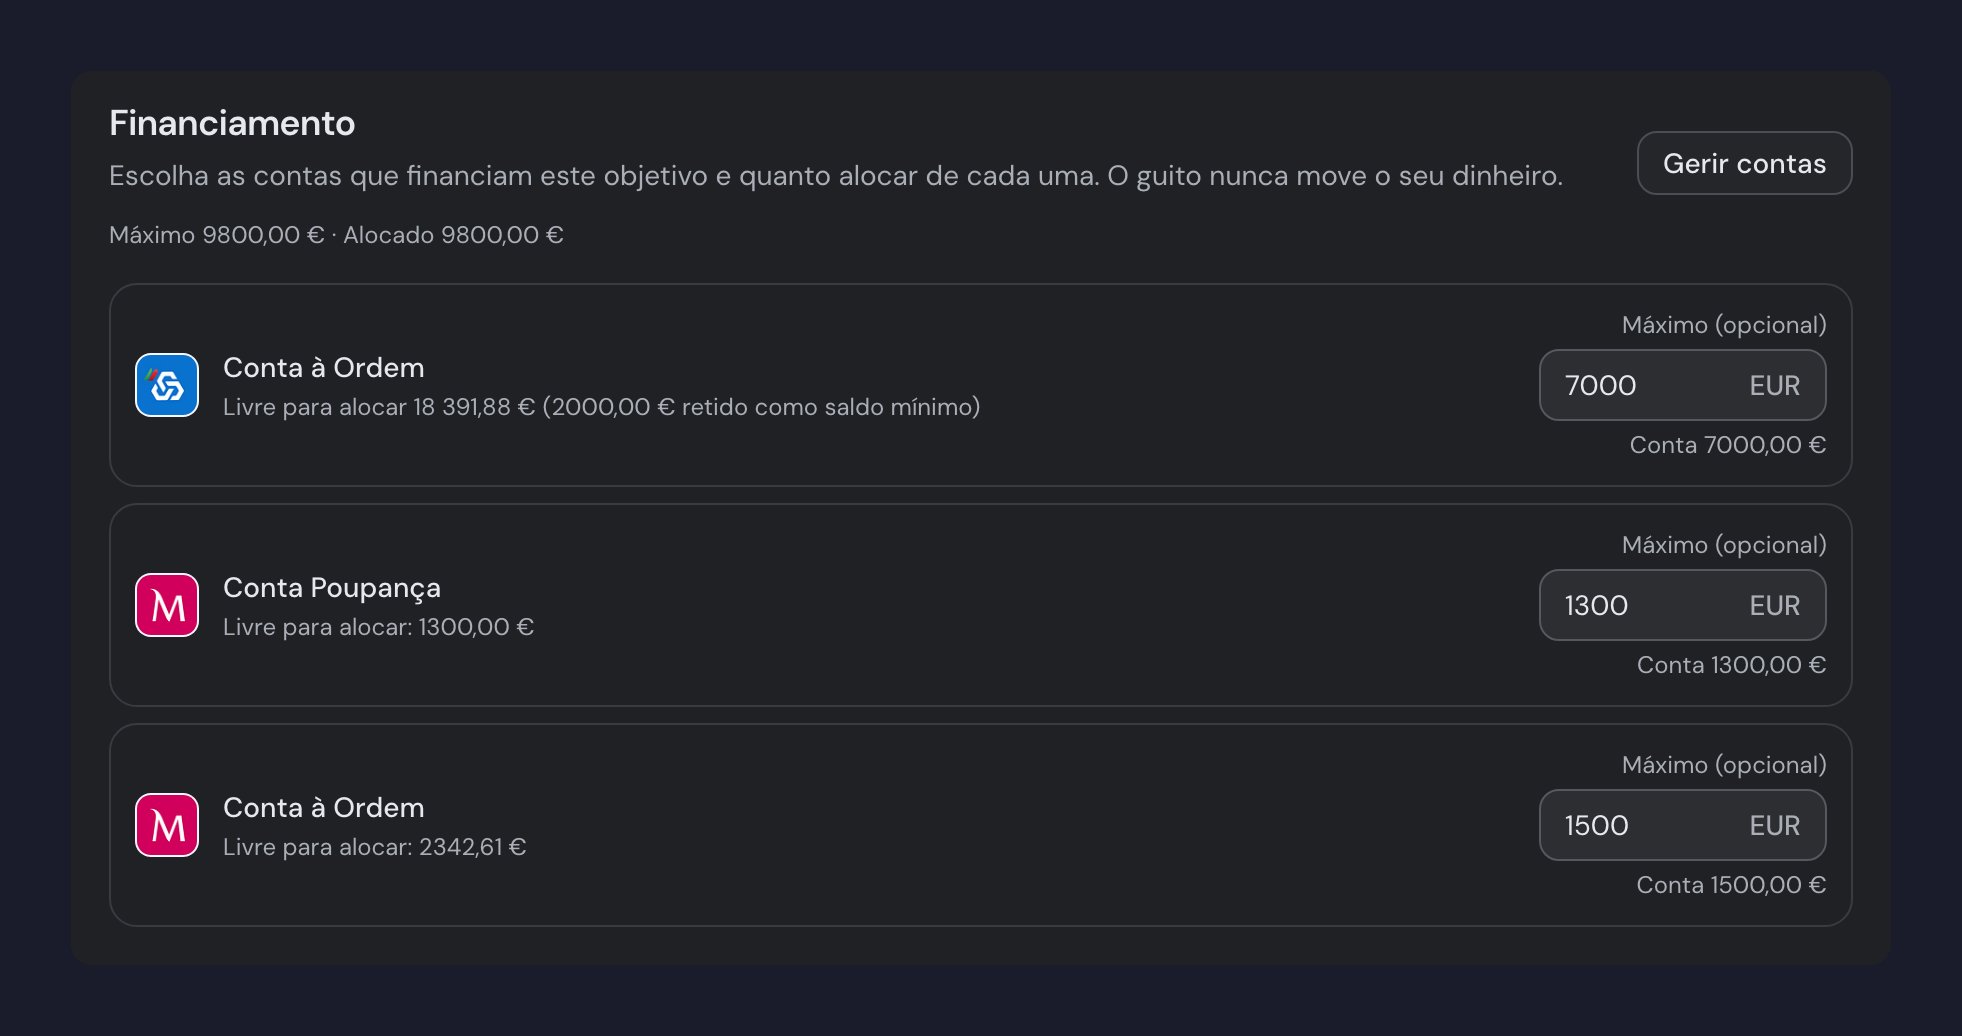
Na secção Financiamento de cada objetivo, escolha as contas e ativos que o financiam (botão Gerir contas na web, Gerir alocação na app — abre o ecrã Alocação, onde Gerir contas escolhe as fontes). Cada fonte escolhida acompanha o seu valor, até ao valor alvo, e atualiza-se automaticamente: uma conta segue o seu saldo, um Certificado de Aforro segue o valor atual resgatável (cresce à medida que os lotes vencem e os juros se acumulam). Ao atingir o alvo deixa de contar, e o que sobra fica disponível para outros objetivos. A mesma fonte pode financiar vários objetivos. Em cada fonte pode definir um Máximo opcional, para limitar quanto dela conta para este objetivo (útil para dividir uma fonte por vários objetivos). O máximo é só o limite que declara: pode ser superior ao valor atual da fonte (à medida que cresce, conta até esse máximo). O guito calcula o que está efetivamente alocado hoje, que nunca ultrapassa o valor disponível da fonte.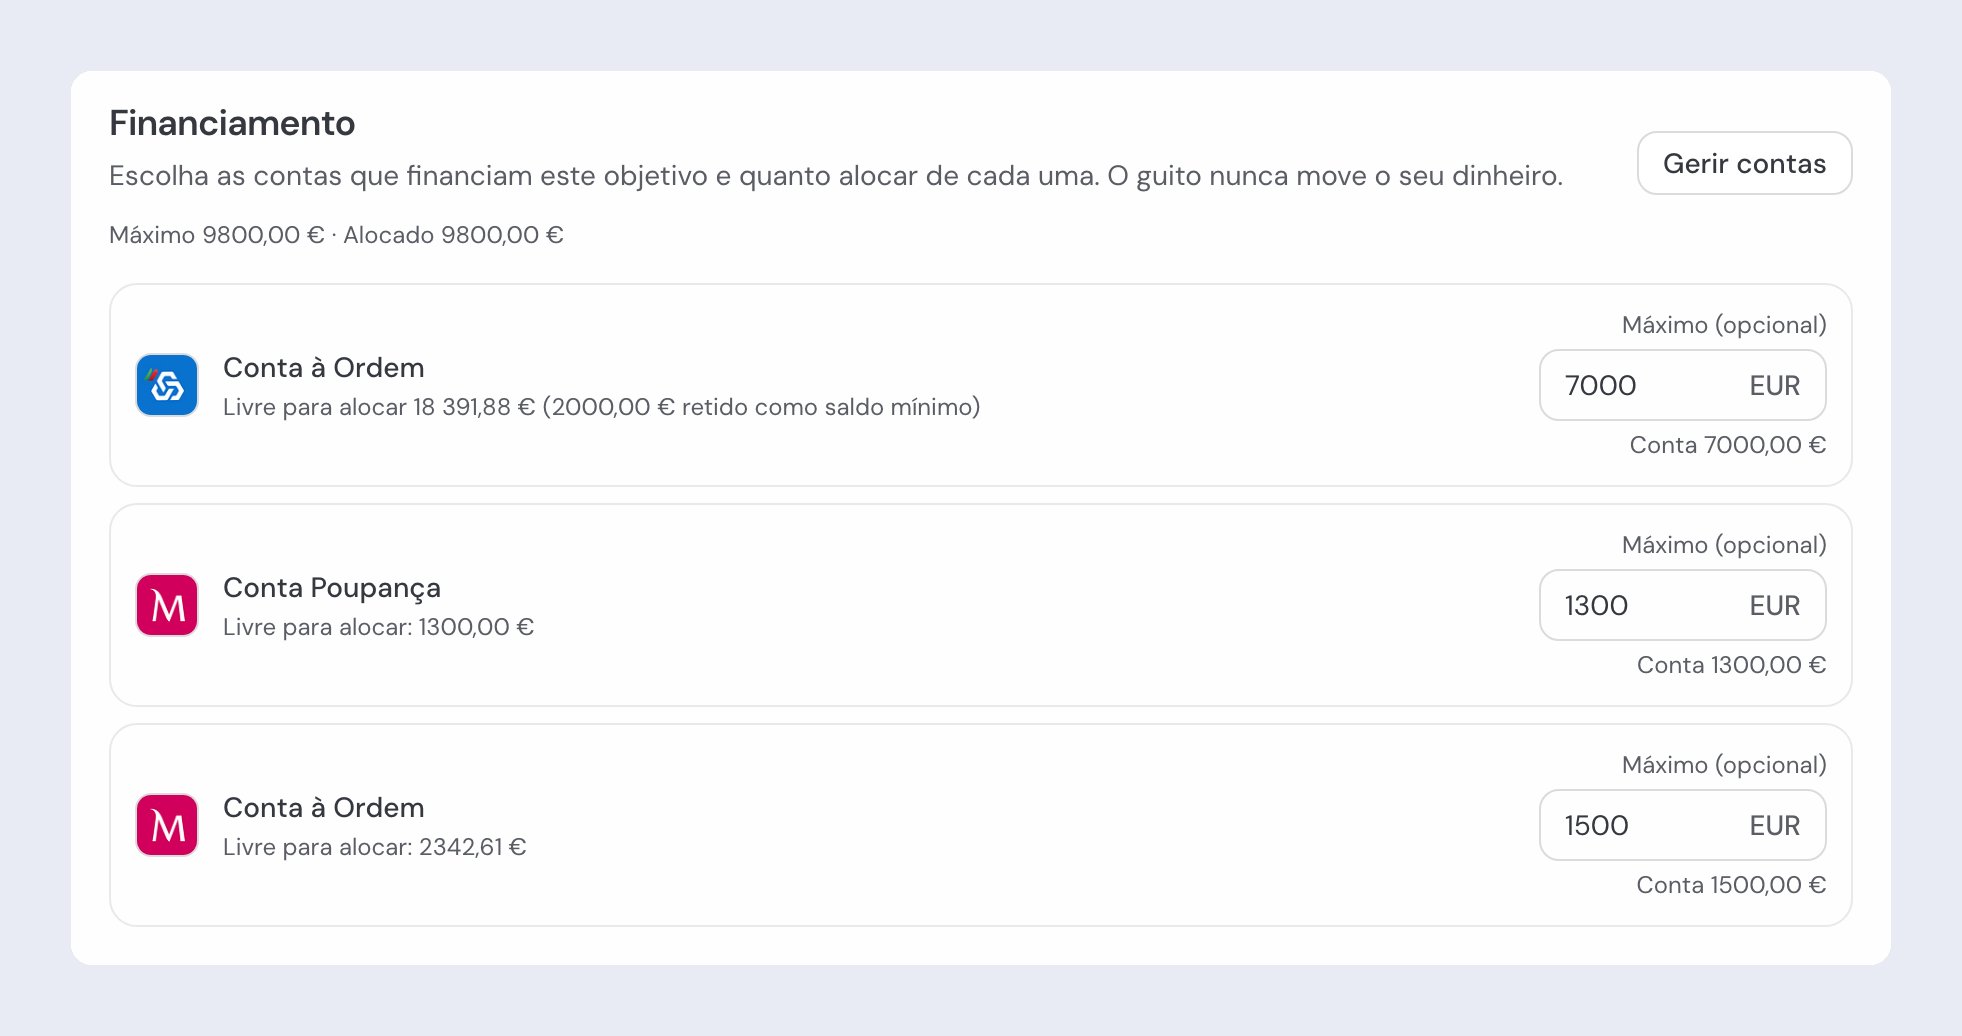
Prioridade entre objetivos
Quando há vários objetivos a competir pela mesma conta, o que estiver mais acima na lista enche primeiro. Os objetivos contínuos têm sempre prioridade sobre os pontuais. Para mudar a ordem, use o botão Prioridade em/goals e arraste os objetivos. Ao guardar, a alocação passa a respeitar a nova prioridade.
Contas que financiam objetivos
Ao editar uma conta, em Contas, o campo Usar esta conta nos seus objetivos decide se o saldo dessa conta pode financiar objetivos. Sim é a opção por omissão. Com Não, a conta deixa de contar nos objetivos que usam todas as contas e deixa de aparecer na lista de contas a escolher — útil para dinheiro que não é bem seu para poupar, como um depósito a prazo ou dinheiro emprestado a alguém.Saldo mínimo por conta
Algumas contas têm um saldo mínimo: um valor que fica de parte e nunca é alocado automaticamente. Quando existe, a linha da conta em Financiamento mostra quanto fica livre para alocar e quanto está retido como saldo mínimo.- Nos objetivos que escolhem contas, a alocação nunca entra no saldo mínimo. Um fundo com Usar todo o dinheiro disponível é a exceção: conta o saldo inteiro da conta, saldo mínimo incluído.
- Pode definir um Máximo que entre no saldo mínimo — o guito mostra um diálogo a confirmar —, mas o valor efetivamente alocado continua a parar no saldo mínimo.
O saldo mínimo serve para proteger dinheiro em que não quer tocar (por exemplo, um vault do Revolut) ou para garantir uma folga para despesas imprevistas. Só existe em contas, não em produtos.
Ciclo de vida de um objetivo pontual
Enquanto está em curso, o alocado cresce à medida que o saldo permite. Enquanto nada estiver alocado, a etiqueta lê A começar — tenha prazo ou não: um objetivo em que ainda não aconteceu nada não está nem a bom ritmo nem em atraso. A partir do primeiro euro alocado, com prazo mostra A bom ritmo ou Em atraso, e sem prazo lê Por atingir. Dois estados passam sempre à frente de A começar, mesmo a zero: Prazo a terminar, quando o prazo acaba no mês corrente, e Não atingido, quando o prazo já passou. Um prazo ultrapassado não fecha o objetivo — pode reforçar o financiamento ou adiar o prazo. Quando o total alocado chega ao valor alvo, as contas continuam a financiá-lo até clicar em Concluir objetivo, que liberta as alocações para outros objetivos. Depois disso, Reiniciar objetivo recomeça-o com as mesmas fontes e máximos, pedindo confirmação primeiro: as alocações voltam a ficar reservadas nas contas de origem.Perguntas frequentes
Porque é que o meu objetivo não está a crescer?
Porque é que o meu objetivo não está a crescer?
Verifique, por esta ordem: saldo insuficiente na conta (não há folga para crescer), a conta está excluída dos objetivos (Usar esta conta nos seus objetivos a Não), um saldo mínimo na conta a reter parte do saldo, outro objetivo com prioridade superior a competir pela mesma conta, ou o objetivo já atingido ou concluído.
Porque é que a conta aparece com menos disponível do que o saldo real?
Porque é que a conta aparece com menos disponível do que o saldo real?
Quase sempre por causa do saldo mínimo mais as alocações ativas. O disponível para alocar é o saldo menos esses dois valores.
O guito move dinheiro entre as minhas contas?
O guito move dinheiro entre as minhas contas?
Não. As alocações são apenas rótulos sobre saldos que já existem. Nenhum dinheiro é movido e o guito nunca toca no seu banco.
Páginas relacionadas

Orçamentos
Tetos mensais de gasto por categoria.

Contas
As contas e certificados que alimentam os objetivos.