

A gestão de créditos faz parte do plano Plus.
Adicionar um crédito
1
Abra a página Créditos
Na barra lateral, clique em Créditos.
2
Adicione um novo empréstimo
Clique em Adicionar e escolha Importar contrato, para preencher os dados a partir do PDF ou da imagem do contrato, ou Preencher manualmente. Se o documento que carregar não tiver dados de crédito, o guito diz-lho e não preenche nada — pode tentar com outro documento ou escrever os dados manualmente.
3
Preencha os dados do crédito
- Tipo: crédito habitação, pessoal, automóvel, entre outros.
- Montante financiado: valor total do empréstimo. A moeda é o euro por omissão; um crédito noutra moeda regista-se nessa moeda e é convertido para euros nos totais do património. Se não houver câmbio para a data de início, o guito avisa-o ao guardar: escolha outra data ou registe o crédito em euros.
- Taxa de juro: escolha fixa, variável (indexada à Euribor) ou mista. Numa taxa fixa, escreva a TAN do contrato. Numa taxa variável, o que escreve é o índice (Euribor a 3, 6 ou 12 meses) e o spread do banco: a TAN é a soma dos dois e o guito calcula-a por si, acompanhando cada revisão da Euribor. Numa taxa mista escreve os dois: a TAN do período de taxa fixa e o spread que vigora depois dele. Um crédito registado numa moeda que não o euro só suporta taxa fixa — a taxa variável segue a Euribor, que é um índice em euros.
- Prazo total: duração em meses.
- Data de início: a data da contratação.
- Método de amortização: prestação constante (amortização francesa) ou capital constante (amortização alemã, com prestação decrescente).
4
Guarde
Confirme para guardar o crédito.
Adicionar notas a um crédito
Ao adicionar ou editar um crédito, escreva no campo Notas o que quiser lembrar — por exemplo, condições do contrato ou o contacto do gestor. A nota fica visível na secção Notas da página do crédito.Associar um crédito a um imóvel ou veículo
Ao adicionar um crédito habitação, pode associá-lo a um imóvel que acompanha; um crédito automóvel pode ser associado a um veículo. Depois de associado, a página de detalhes do bem mostra um resumo do financiamento: o rácio dívida/valor (LTV), a entrada, o montante financiado e o seu capital próprio (o valor atual do bem menos o que ainda deve). Estes números só aparecem se o bem tiver um custo de aquisição preenchido e igual ou superior ao montante financiado — caso contrário, a secção Financiamento pede-lhe para o indicar.Manter um crédito atualizado
Abra um crédito na página Créditos. A partir da sua página de detalhes pode:- Registar pagamentos e prestações. Um pagamento regista-se na data de uma prestação do plano: é essa prestação que ele liquida, e é assim que o saldo em dívida e a data de fim se atualizam. Se a transferência saiu num dia diferente do da prestação, escolha a data da prestação.
- Corrigir ou eliminar um pagamento já registado: na secção Histórico de pagamentos, clique na linha do pagamento para abrir o valor pago, alterá-lo ou eliminá-lo. A data mantém-se, porque o pagamento pertence à prestação que liquidou.
- Registar amortizações antecipadas.
- Alterar a taxa de juro (renegociação), editando o crédito.
- Ver o plano de amortização completo.
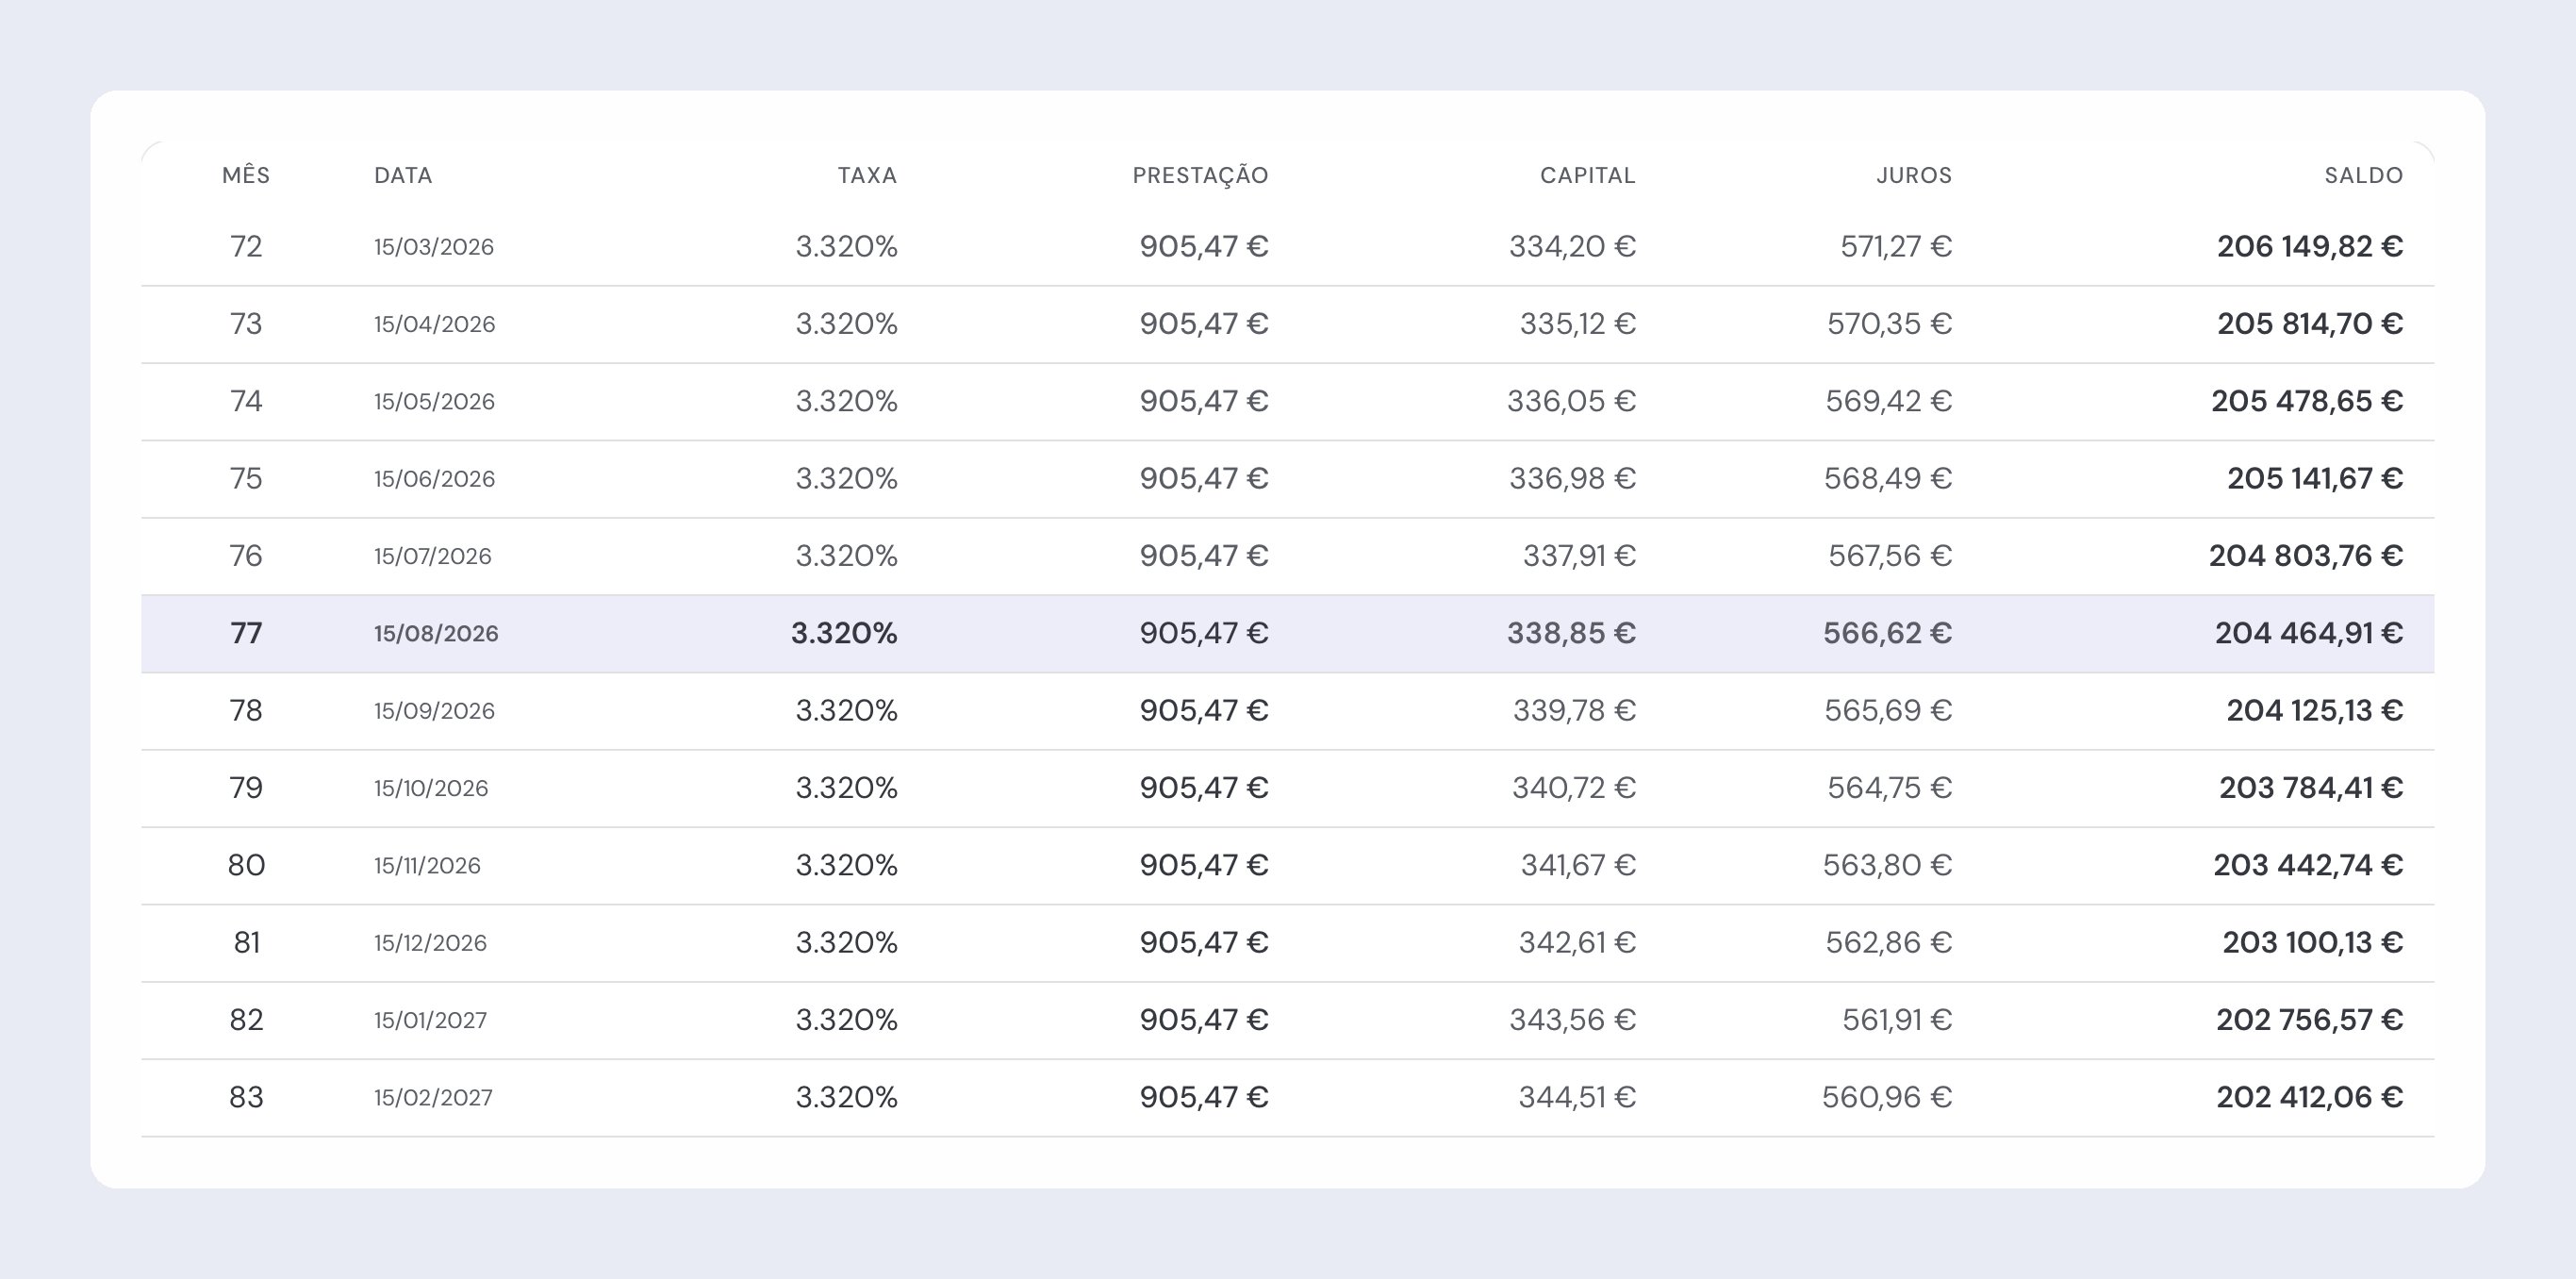
Qual é a prestação que vê
A Prestação mensal é sempre a próxima prestação do plano: é o que vai pagar no próximo mês, já com as amortizações antecipadas, as revisões da Euribor e as reconciliações de saldo que registou. É a única prestação que o guito lhe mostra, para que não haja dois números a disputar o mesmo nome. O valor que escreveu ao criar o crédito é o ponto de partida do plano. Quando edita a taxa ou o prazo, o guito recalcula a prestação automaticamente; se tinha escrito uma prestação própria, pede-lhe confirmação antes de a substituir.Qual é a taxa que vê
A taxa que o crédito lhe mostra é a que o plano está a aplicar à próxima prestação, e não a que escreveu quando criou o crédito. Numa taxa variável ou mista, o guito acompanha a Euribor: quando o índice se move, a taxa no ecrã move-se com ele na revisão seguinte do seu contrato. Assim, a taxa e a prestação ao lado dela referem-se sempre ao mesmo mês. Num crédito já terminado, em que não há prestação seguinte, o guito mostra a taxa do contrato.O que muda quando amortiza antecipadamente
Uma amortização antecipada abate o montante ao capital em dívida e o guito recalcula a prestação a partir daí. O prazo mantém-se: é a prestação que baixa, não a data de fim. Antes de registar, o ecrã mostra-lhe o capital que fica em dívida, a prestação que passa a pagar e a data de fim — para decidir com os números à frente, e não depois.Imposto sobre juros
O imposto do selo sobre os juros entra no plano como uma parcela própria da prestação, ao lado do capital e dos juros. Se deixar o campo Imposto sobre juros por preencher, o guito aplica a taxa habitual do tipo de crédito: 4 % no crédito pessoal e no crédito automóvel, 0 % no crédito habitação (isento). O crédito mostra-lhe sempre a taxa que está a ser aplicada e assinala quando é a taxa por omissão, para que possa escrever a do seu contrato se for outra.Associar prestações a movimentos bancários
Para que cada prestação seja associada ao movimento bancário que a pagou, conecte a conta a partir da qual paga, por sincronização automática. O guito associa depois as prestações correspondentes automaticamente. A associação acontece apenas quando há uma única correspondência clara: o valor e a data batem certo e o destinatário é o mesmo das prestações anteriores. Se o valor mudou muito, a associação não é feita e pode registá-la manualmente. Por omissão, o guito procura a prestação em todas as suas contas conectadas; se preencher a Conta a debitar no crédito, passa a procurar apenas nessa conta. A associação é feita quando a conta sincroniza e o guito acaba de tratar os movimentos novos. O guito procura as prestações que ainda não tem registadas, por isso também associa as de meses anteriores, desde que os movimentos estejam no histórico da conta. Uma prestação paga a partir de uma conta que não tem ligada continua a registar-se em Histórico de pagamentos.Para desfazer uma associação, abra o crédito e elimine o pagamento na secção Histórico de pagamentos. A partir daí, o guito deixa de associar automaticamente os pagamentos a esse destinatário.
Acompanhar as prestações com os outros compromissos
A prestação mensal de cada crédito aparece na página Recorrentes, na lista de Despesas, ao lado das suas outras despesas recorrentes.Páginas relacionadas

Visão geral do património
Veja como o saldo em dívida dos créditos reduz o seu património líquido.

Contas
Faça a gestão das contas a partir das quais paga as prestações.

Sincronização bancária
Conecte as suas contas para associar prestações automaticamente.

Bens e valores
Associe um crédito habitação a um imóvel e veja o LTV e o capital próprio.